

Daniel Artana
 Lograr un crecimiento elevado y sostenible a largo plazo exige resolver deudas estructurales en educación, infraestructura, informalidad laboral e innovación, además de bajar el riesgo país
 La propuesta de reforma del Gobierno es consistente con la teoría y la evidencia de otros países; el desafío de fondo: la capacidad del marco legal de resistir los embates populistas
 Con el programa financiero presentado por el Ministerio de Economía hasta 2027, el panorama no luce despejado al 100%, pero está bien encaminado, sobre todo cuando se percibe la mayor holgura en el mercado cambiario
 Si se mantienen durante mucho tiempo tasas reales de interés tan elevadas el daño será importante, con impacto sobre el nivel de actividad; superados los comicios de octubre, el Banco Central debería comprar divisas en el mercado como nuevamente sugirió el FMI
 El ajuste fiscal logró eliminar el déficit y la inflación bajó; luego de las elecciones, el programa necesitará una nueva dosis de pragmatismo que permita acumular reservas sin depender del endeudamiento
 Establece exigencias en lo fiscal y en acumulación de reservas que son necesarias para blindar el programa. En un contexto internacional desafiante, sería prudente acumular divisas y evitar una apreciación del tipo de cambio real
 Evaluar que el Banco Central intervenga para comprar divisas antes de que el dólar toque el piso de la banda sería una decisión pragmática
 En la medida en que se mantenga la prudencia de las finanzas públicas, el déficit de cuenta corriente de la balanza de pagos tendrá límites. Sin embargo, no parece aconsejable perder la flexibilidad que otorga el crawling peg del 1% mensual
 Lo lógico sería que se deprecie el tipo de cambio real. La mejora notoria en la política fiscal podría hacer que la devaluación del peso impacte menos en los precios que en el pasado
 La mejora en las cuentas fiscales y la recuperación parcial de reservas han atenuado algunas dudas sobre el atraso cambiario
 El superávit fiscal es el ancla económica y política del gobierno, y es clave consolidar estos resultados. También es importante avanzar en reformas estructurales que ni siquiera se han discutido
 La acumulación de reservas ha motivado algunas propuestas de acelerar el levantamiento de las restricciones cambiarias. Sin embargo, es prudente demorar esta decisión. Qué es lo que hace falta
 De acá a las elecciones de octubre, la economía se moverá con suba de precios de dos dígitos mensuales, una recesión más acentuada y más incertidumbre
 El Gobierno adoptó una serie de medidas cambiarias antes y después de las PASO. Durante los primeros días de agosto aceleró el ritmo de depreciación diaria del peso a un ritmo equivalente al 12% mensual, luego se dispuso una devaluación fiscal diferente para exportaciones e importaciones de bienes y servicios que en el promedio ponderado era del orden del 7% y, finalmente, luego de las elecciones primarias se devaluó el peso un 22% adicional. Esta última medida fue anunciada como un nuevo nivel del tipo de cambio mayorista de $350 por dólar hasta noviembre por lo que podría interpretarse como un adelanto de la depreciación que hubiera ocurrido desde mediados de agosto hasta noviembre.
 Faltan menos de seis meses para que asuma el nuevo gobierno. Poco tiempo en un país normal, una eternidad en la golpeada economía argentina. Hay muchas preguntas tanto para el corto como para el mediano plazo. Intentaré aclarar algunas cuestiones.
 Romper la inercia requiere de un programa de estabilización contundente en lo fiscal y más reservas netas en el BCRA. Aún no están dadas las condiciones para poder bajar la tasa a 4% por mes
 Para poder analizar los desafíos que enfrentará el próximo gobierno hay que imaginar primero cuáles serán las condiciones iniciales. El escenario más probable es uno parecido al actual: alta inflación, distorsiones de precios relativos (las más notorias atraso del tipo de cambio oficial y de las tarifas), múltiples controles, elevada pobreza. A esa lista de problemas probablemente se sume una recesión moderada.
 La gran tensión financiera del mes de julio parece haber abierto la puerta para tratar de reencauzar las variables macroeconómicas hacia las metas acordadas con el FMI.
 El Gobierno acaba de enviar al Congreso el proyecto del llamado impuesto a la "renta inesperada". Las empresas con ganancias superiores a 1000 millones de pesos deberán pagar un impuesto adicional del 15% sobre el incremento de sus utilidades (ajustado por inflación) si cumplen alguna de las siguientes condiciones: el cociente de utilidad a ingresos es mayor al 10%, o que ese mismo cociente haya aumentado 20% respecto del observado el año anterior.
Los datos oficiales de actividad económica muestran que, en febrero, el PBI se habría ubicado 7 por ciento por encima del nivel de diciembre de 2019; la industria, 11 por ciento arriba; y la construcción 32 por ciento. Nuestras estimaciones de actividad industrial sugieren que la expansión continuó en el mes de marzo. Sin embargo, una parte importante de la recuperación se explica por la fortuna: en 2021, la suba de precios de exportación resultó casi el doble que la de los precios de importación. Esto permitió que los términos del intercambio alcanzaran un nivel de 144, para una base de 100 en 2004, equivalente al máximo observado en 2012.
 El impacto de la inflación internacional puede explicar a lo sumo el 10% del índice de precios; el 90% restante obedece a factores domésticos ocurridos en 2021 que inciden con algún rezago en los aumentos de la actualidad
 Lejos de resolver la cuestión inflacionaria de fondo, la administración de Fernández lanza medidas de emergencia que pueden tener un impacto negativo
En la anunciada guerra contra la inflación, el punto de partida es muy malo. El 4.7 por ciento de febrero sería seguido por un registro todavía más alto en marzo. Si bien esta aceleración de la inflación responde a errores del pasado, en particular a la fuerte expansión fiscal y monetaria del segundo semestre de 2021, no deja de complicar hacia el futuro porque afecta la inercia y las expectativas.
 Finalmente, ayer ingresó al Congreso la carta de intención que el gobierno argentino firmó con el FMI para reestructurar la deuda de u$s 45.000 millones con el organismo. A partir de la comunicación del entendimiento alcanzado se puede hacer un análisis preliminar.
 El Gobierno y el FMI han llegado a un "entendimiento" respecto de las metas fiscales, monetarias y de acumulación de reservas que formarían parte del acuerdo entre ambos. Algunos observadores han concluido que el sendero de mejora fiscal es suave y que, en cambio, es más ambiciosa la reducción en el financiamiento monetario del déficit lo cual supone un acceso importante al mercado local de deuda y a dólares adicionales de otros organismos internacionales o de otros países.
 Si no se repite la suerte de 2021, el 2022 será de bajo crecimiento y alta inflación
 Durante el año 2021 el nivel de actividad económica y la inflación volvieron a los niveles previos a la pandemia. Sin embargo, el déficit fiscal primario, excluyendo ingresos extraordinarios, habría sido varias veces superior al de 2019 a pesar de la mayor presión tributaria legislada. Las reservas netas del Banco Central (BCRA) se han reducido a un tercio de lo que eran a finales de aquel año y la brecha cambiaria es cinco veces más alta.
 Pero el error de pensar que las elecciones se ganan a fuerza de populismo complicó severamente las cosas. Se pisaron tarifas, tipo de cambio
La actividad económica continuó recuperándose a un buen ritmo. En septiembre de este año, el PIB mensual se ubicó alrededor de 3.5 por ciento por encima del nivel de diciembre de 2019, corrigiendo efectos estacionales. Es probable que, en 2021, la economía recupere 10 por ciento, luego de la caída de 9.9 por ciento observada el año pasado.
 La actividad económica siguió recuperándose a un buen ritmo. En septiembre de este año, el PBI mensual se ubicó alrededor de 3.5% por encima del nivel de diciembre de 2019, corrigiendo efectos estacionales. Es probable que en 2021 la economía recupere 10% luego de la caída de 9.9% observada el año pasado.
 Las declaraciones de altos funcionarios del gobierno argentino luego de las reuniones que mantuvieron en la reunión del G-20 sugieren que los puntos en discusión con el FMI son los cargos extras a los intereses, el control de cambios y el programa fiscal.
 Luego de que pasen las elecciones de medio término, el Gobierno tendrá una ventana de cuatro meses para alcanzar un acuerdo con el FMI. Si no se consigue otro financiamiento bilateral para pagarle al Fondo y al Club de París (que parece improbable) las opciones disponibles son dos: o se entra en default o se llega a un acuerdo.
 En el contexto actual no debe llamar la atención que el acuerdo con el FMI parezca más lejano.
 En el marco de la pandemia el gobierno nacional ha adoptado un esquema primitivo e insostenible de protección contra el desempleo: prohibió despidos y duplicó indemnizaciones para aquellos casos en que, de todas maneras, cese la relación laboral. Pensando en el futuro, han aparecido diversas propuestas que procuran mejorar el sistema argentino que mostraba sobrecostos, altos costos de intermediación y litigiosidad.
 En los primeros siete meses del año, el Gobierno logró cerrar las cuentas primarias con un déficit equivalente a 0,7% del PIB, bastante menor al que se podía inferir del presupuesto. El ajuste en jubilaciones y salarios públicos sumado a ingresos extras por retenciones y el aporte solidario más que compensaron las mayores erogaciones en subsidios a la energía y el transporte. Pero las urgencias electorales han impulsado un relajamiento que, ya puede verse, llevará a una mayor emisión monetaria.
 Durante las campañas electorales las propuestas de los candidatos tienen un sesgo a decir lo que el votante quiere escuchar, más allá de que sean viables. En las elecciones de medio término de 2021 tenemos algunos ejemplos.
 El Gobierno decidió aumentar el desequilibrio de las cuentas públicas y emitir más para tratar de influir en el resultado de los comicios
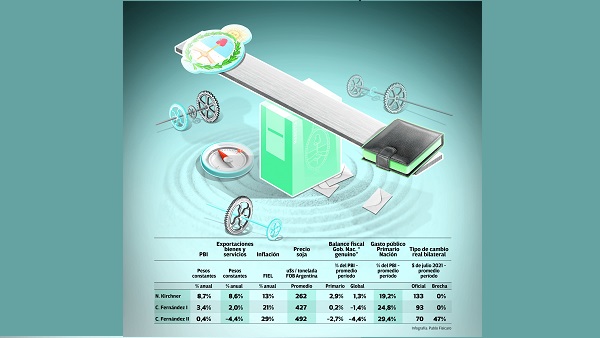 Los saltos en la brecha cambiaria parecen generar un movimiento hacia la prudencia en las decisiones del Ejecutivo. Por ejemplo, luego de que la brecha alcanzara un récord en octubre de 2020 el gobierno redujo el déficit fiscal y la emisión monetaria.
 En el camino a las elecciones de medio término el gobierno esboza una estrategia económica que pretende influir en el resultado electoral: a) bajar la inflación postergando aumentos de tarifas y de tipo de cambio e interviniendo para reducir la brecha cambiaria, aun cuando ello le haga perder las pocas reservas que ganó el BCRA por la mejora en el precio de la soja, b) forzar una mejora transitoria en los ingresos de jubilados y probablemente asalariados aun cuando el Estado y las empresas no tengan los recursos para hacerles frente, c) apretar controles para lograr una baja en el precio de algunos alimentos, aunque sea efímera y contradictoria con el objetivo de aumentar exportaciones, y d) aumentar todavía más el peso del Estado en la economía aún a pesar de la grotesca ineficiencia que ha caracterizado a la gestión pública.
 En los Estados Unidos, los macroeconomistas más destacados discuten acerca de la magnitud de los paquetes de estímulo fiscal y monetario y los riesgos que esto pueda desencadenar una aceleración de la tasa de inflación. Es evidente que es un debate muy relevante, máxime cuando se nota que durante los cuatros primeros meses del año el aumento de precios en ese país superó el 2% (6% anualizado).
 Los paquetes de estímulo que ha adoptado el gobierno de Estados Unidos han generado un debate académico importante. En primer lugar, debe notarse la magnitud del déficit fiscal americano que, según las proyecciones del WEO del FMI, sería 15 por ciento del PIB este año, luego de haberse observado un déficit similar en 2020.
 Los conductores prudentes ajustan sus decisiones de manejo al estado de la ruta. Si manejan en un camino de cornisa circulan a mucho menor velocidad que cuando conducen en una autopista en línea recta. Ajustan, en definitiva, su comportamiento a las restricciones que visualizan.
 El Gobierno actual empezó su gestión con el diagnóstico de que la deuda pública con el sector privado necesitaba ser reestructurada; ahora se suma que la deuda con el FMI también sería impagable. Aunque parecería que a veces se habla de los vencimientos del stand by vigente (el Presidente) y otras se habla de las nuevas condiciones que tendría un acuerdo de facilidades extendidas (la Vicepresidente).
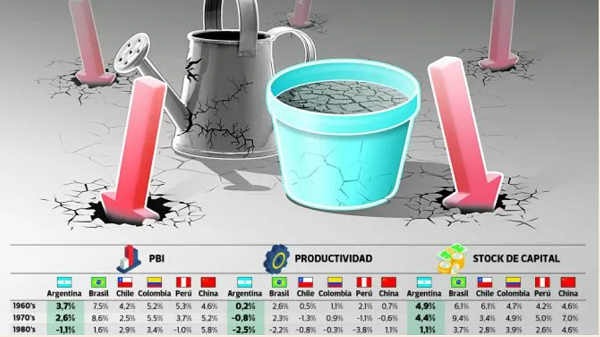 No es novedad para los lectores de este diario que la Argentina ha sufrido una larga decadencia. Entre 1960 y 2019 el PIB creció a una tasa promedio anual de sólo el 50% ó 60% de la observada en Brasil, Chile, Colombia o Perú y sólo el 37% de la de China.
 El término voodoo economics fue utilizado por George H. W. Bush para referirse a las propuestas de Ronald Reagan, su rival en la interna republicana de aquel entonces, que proponía soluciones mágicas vía reducciones de impuestos y aumentos del gasto en defensa. Luego esas críticas se diluyeron cuando Bush terminó como vicepresidente de Reagan, pero algunas de sus preocupaciones se materializaron: no hubo mejoras en los ingresos del Estado por las reducciones de impuestos y la deuda pública aumentó.
 El bochorno del Vacunagate nos permite reflexionar sobre otros casos donde el accionar del Estado pueda llevar a favores y asignaciones ineficientes de los recursos que son escasos.
 Falta algo menos de nueve meses para las elecciones de octubre y se especula con que el Gobierno podría aprovechar la bonanza en los precios de exportación para postergar las correcciones en la economía que tengan alto costo político. Esto plantea varias preguntas: ¿Lo intentará? ¿Si lo intenta, ganará las elecciones? ¿Qué variables incluirá? ¿Qué pasará después de las elecciones?
 El Covid 19 ha generado una crisis económica en el mundo entero que puso presión sobre las cuentas fiscales. Los ingresos se resintieron por la recesión y los gastos subieron por la ayuda estatal a familias y empresas. Sin embargo, las creencias de cada gobierno parecen haber afectado el peso relativo de cada una.
 El año 2020 estará marcado por la pandemia y sus consecuencias sobre la salud y la actividad económica de la población mundial. Sin embargo, hay notorias diferencias entre países y la Argentina aparece mal posicionada en las variables que se pueden observar.
 El presupuesto para 2021 prevé un déficit fiscal primario de algo más de 8% del PIB en 2020 y de 4,2% del PIB en 2021. Al momento de confeccionarlo, se proyectaba que 40% del déficit del año próximo se financiaría con colocación de deuda en el mercado local, en tanto el resto con emisión monetaria.
