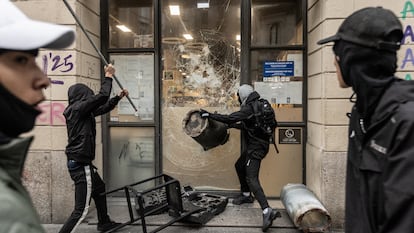
Y las fuerzas del orden tienen todas las razones para intervenir, contener y proceder a detenciones o arrestos ante quienes deciden destrozar, agredir o saquear. No importa si ocurre en Francia o, como en los últimos días, en Milán o Bolonia.
Haciendo esta premisa, hay que decir que ha pasado un año. Hace un año, las calles de Italia también estaban llenas de ira, en aquel caso durante las manifestaciones por Gaza. Entonces escribí en este espacio que muchos ciudadanos se manifestaban sí por los palestinos, pero que, de alguna manera, también se identificaban con ellos como víctimas; no víctimas de la guerra, obviamente, sino, en el caso de Italia, de una situación económica cada vez más difícil: los sueldos y salarios con los que cuesta llegar a fin de mes, la movilidad social invisible, mientras que las grandes empresas de sectores con competencia limitada y a menudo vinculadas a la política mantenían, a costa de la población, precios y beneficios anormalmente elevados
Ayer por la mañana, tras las manifestaciones del sábado, decidí dejar para otra ocasión el artículo que estaba preparando. Y fui a repasar aquel boletín de hace un año, por si acaso me repetía. En octubre de 2025 me preguntaba «si Gaza no es hoy para Italia lo que los chalecos amarillos fueron para Francia: una preocupación genuina y legítima, sí, pero también la explosión espontánea de un malestar más profundo que no desaparecerá tan pronto».
Y concluía: «Italia se está convirtiendo en un lugar más desigual, también debido al poder que tienen las empresas de redes, tanto públicas como privadas, para dictar las condiciones comerciales a los clientes.
Los sindicatos, la oposición, los partidos y el propio Gobierno no parecen querer o saber comprenderlo y reaccionar. Mientras tanto, la lava de la presión social hierve a fuego lento justo bajo la superficie. Hoy ha tomado la forma de las manifestaciones por Gaza. Mañana, quién sabe».
Ese mañana ya está aquí: más de cien mil jóvenes en las calles, en su mayoría sin cometer ningún acto violento, plantean esta vez preguntas serias sobre su situación y su futuro. Los alborotadores y los saqueadores están intentando, con total mala fe, acallar su voz.
Pero la mayoría de los jóvenes que se han manifestado de forma pacífica en las calles italianas sí tienen voz. Y no es justo que el caos que provoca la minoría violenta la ahogue. El mes pasado, First Cisl publicó el estudio más exhaustivo que conozco sobre las desigualdades patrimoniales en Italia, basado en datos de Eurostat y del Banco Central Europeo. A continuación, uno de los gráficos. (no se copia el gráfico)
Una Italia «americana»
Las cifras hablan por sí solas. La proporción de patrimonio financiero e inmobiliario en manos del 5 % más rico de las familias italianas ha aumentado, en los últimos quince años, de menos del 40 % a más de la mitad de la riqueza total. Hoy en día supera con creces la proporción que posee el 90 % menos rico, que ha descendido del 48 % a menos del 40 % del total.
En este periodo de quince años se ha producido, pues, un cambio de tendencia; un desplazamiento hacia un nuevo equilibrio que probablemente no tiene precedentes en Italia desde la época del milagro económico, cuando millones de familias transformaron su situación al emigrar del campo a la ciudad. Por primera vez en quién sabe cuántas décadas, hoy en día una de cada veinte personas, por sí sola, posee más que la inmensa mayoría de sus conciudadanos.
Para hacernos una idea de lo que esto significa, echemos un vistazo a nuestro alrededor. Se trata de un nivel de concentración de la riqueza en los estratos más altos de la sociedad que no dista mucho del nivel, ya de por sí extremo, de Estados Unidos. Pero sin el dinamismo de Estados Unidos. Allí no hay datos públicos comparables sobre la cuota del 5 % de los más ricos.
Pero la cuota del «10 % más rico», estimada en Estados Unidos en un 68 % según este estudio publicado por tres economistas de la Universidad de Princeton, no dista mucho del 60,6 % de Italia. Por otra parte, Italia se sitúa hoy en día a la cabeza de Europa, junto con Letonia y Austria —pero muy por encima de todas las demás economías de tamaño considerable—, en cuanto al grado de concentración de la riqueza en manos del 5 % de los más ricos.
Nunca lo habíamos planteado así. Instintivamente, seguíamos viendo a Italia como un país articulado en torno a una amplia clase media. En esto, los políticos van por delante de nosotros, los comentaristas: hace tiempo que se dieron cuenta de que la antigua imagen de la sociedad es hoy menos realista, de que la polarización entre las clases es ya la nueva normalidad; por eso, no cultivan el centro, sino que proponen mensajes que aúnen y motiven a estos extremos.
De este modo no detendrán la deriva del tejido social, pero se mantienen en el mercado del consenso. Han comprendido que el aumento de la desigualdad patrimonial en los últimos 15 años —y sobre todo desde la pandemia del Covid en adelante— nos sitúa entre los sistemas socialmente más desequilibrados. Simplemente adaptan su oferta a la realidad.
¿Sin ahorro?
Sin embargo, ¿no habrán comprendido plenamente nuestros políticos otro aspecto relacionado con el primero? Italia tiene otros puntos fuertes, pero está perdiendo este. Siempre hemos considerado nuestra capacidad para generar ahorro como una virtud cívica generalizada, capaz de sostener toda la economía (y la deuda pública) en momentos difíciles. Pero, suponiendo que fuera realmente y únicamente una virtud, hoy en día se ha visto mermada.
El gráfico anterior, también extraído del estudio de First Cisl a partir de datos del BCE y Eurostat, muestra que el incremento del volumen del patrimonio financiero e inmobiliario de los hogares en Italia durante la última década es el más bajo de la zona del euro; de hecho, no se trata de un incremento, sino de un estancamiento neto si se tiene en cuenta la inflación acumulada en la década (que equivale aproximadamente al aumento del valor nominal de los patrimonios).
Una de las razones principales, por supuesto, sigue siendo la situación demográfica desfavorable. Debido a la menor demanda de viviendas, el valor total de las mismas, en términos medios a nivel nacional, ha descendido en términos reales desde 2015; y casi todos los sectores sociales del país —excepto uno, como veremos en breve— tienen la gran mayoría de su patrimonio familiar vinculado a la vivienda.
El problema es que Italia lleva ya desde la década pasada perdiendo un 2 % de la demanda de viviendas cada cinco años, debido al declive demográfico; y estas son contradicciones que, tarde o temprano, afectan a toda la economía de muchas maneras. Una de ellas es que, a día de hoy, nuestra riqueza neta por persona, que asciende a 192 000 euros, como se aprecia en el gráfico siguiente, es inferior a la media de la zona del euro (además de que la tasa de ahorro nuevo también se sitúa claramente por debajo de la media europea).
No, nueve no, uno sí
Pero, precisamente, así es para casi todos. No para todos. Hay un 10 % de la sociedad italiana que no tiene la mayor parte de su patrimonio familiar vinculado a la vivienda, ya que casi tres cuartas partes están invertidas en acciones, bonos y, en su mayoría, otros activos financieros.
Este 10 %, obviamente, son los más ricos. Y el valor de sus inversiones ha crecido mucho en estos diez años. También por eso la distancia entre ellos y el resto de la sociedad ha empezado a ampliarse, y todo apunta a que seguirá haciéndolo.
La evolución de la Bolsa
Llegados a este punto, intuyo la pregunta de los lectores: ¿qué tiene que ver todo esto con las manifestaciones de estos días? ¿Cómo las justifica? Nada justifica, ni de lejos, a quienes optan por la violencia. Pero en cuanto al resto, que son muchos más, ¿habéis visto la evolución del principal índice de la Bolsa italiana en los últimos años?
Tomemos como referencia el inicio del actual Gobierno, aunque es cierto que no todas las dinámicas dependen de decisiones políticas. Desde octubre de 2022, el subíndice de las empresas de redes (agua, gas, electricidad, casi siempre de control público) en el FTSE-MIB ha subido un 104 %, mientras que el país se estancaba, el ahorro de las familias se erosionaba y las desigualdades patrimoniales se ampliaban.
En parte, es el resultado del aumento del precio de la energía en todo el mundo. Pero, en parte, también se debe a las concesiones públicas adjudicadas sin licitación, a las rentas de posición en el sector hidroeléctrico y a las continuas inversiones de las empresas concesionarias en infraestructuras de gas, cuyos costes se repercuten automáticamente en la factura, lo que hace que el precio de la materia prima por metro cúbico suba cada vez más (cuando se sabe que el futuro debería contar con menos metano).
En el mismo periodo, el subíndice «automoción y componentes» (compuesto por empresas industriales globales y nombres emblemáticos como Ferrari, Pirelli, Brembo, Cir, Landi Renzo y Pininfarina) ha perdido un 2,7 % desde octubre de 2022.
El índice de la Bolsa italiana de productos de consumo (que incluye otras glorias del «Made in Italy» como Brunello Cucinelli, De' Longhi, Ferretti, Geox, Moncler, Piaggio, Piquadro y Safilo) ha perdido un 8 % en cinco años. Y también en este caso, no todo depende únicamente de las condiciones internas, ya que influye, por ejemplo, la competencia china
Los bancos
Por cierto, ¿habéis visto cómo están los bancos? Desde que asumió el cargo el actual Gobierno, el índice sintético de sus valores cotizados en la Bolsa italiana ha subido un 340 %. Una vez más, esto también es fruto de unas decisiones acertadas: el control de las cuentas públicas ha beneficiado al patrimonio de las entidades, expuesto en un 16 % a la deuda del Estado.
Pero luego uno echa un vistazo a la evolución del crédito a las empresas: el volumen ha descendido en 50 mil millones en los últimos cuatro años y ahora se encuentra estancado. Ha descendido tanto que, por primera vez en la historia económica conocida de la posguerra, este verano el volumen del crédito a las empresas ha pasado a ser inferior al del crédito a los hogares para la compra de viviendas o para el consumo.
Aquí también se denominan «rentas de posición». Las empresas industriales italianas que compiten a nivel mundial no pueden permitírselas; y en Italia sufren el peso de unos costes sistémicos cada vez mayores: también por eso, todo el sector manufacturero opera con márgenes muy reducidos y tiene dificultades en bolsa, cuando cotiza. Las grandes empresas de servicios en red o las vinculadas a la política, en cambio, logran generar amplios márgenes de beneficio, trasladando las cargas al resto del país: sin que el sector público les moleste, cuando no las fomente.
La energía y el crédito son dos ejemplos, pero se podrían mostrar datos similares para las concesionarias de juegos de azar; por la altísima rentabilidad (con una eficiencia muy baja) del tren de alta velocidad; por la forma en que, desde el corazón de los palacios romanos, se desvían, en nombre del «Piano Casa», los ahorros de las cajas de previsión y de otros organismos hacia un fondo luxemburgués, en particular uno con una estructura de propiedad muy compleja.
Otros ejemplos de la débil cultura de la competencia son los criterios con los que obtienen los contratos las clínicas concertadas o —mutatis mutandis, dadas las especificidades del sector— las empresas constructoras con participación estatal, que asisten al continuo declive de las licitaciones abiertas en la adjudicación de contratos. Existe una Italia del Iluminismo milanés del siglo XVIII, de la revolución burguesa del siglo XIX, que hoy está perdiendo terreno
Todos menos uno
En esencia, la Italia más desigual de los últimos años ha vuelto a convertirse en un sistema bastante monopolístico, en beneficio de unos pocos iniciados y a costa de muchos marginados. Cabría esperar una intensa actividad antimonopolio por parte de la Autoridad Garante de la Competencia y del Mercado (AGCM); y, en parte, la ha habido: incluso bajo la actual dirección. Sin embargo, luego uno se da cuenta de que, en el reducido órgano decisorio de la Agcm —que, desde el punto de vista jurídico, es independiente de la política—, los máximos responsables del Parlamento han nombrado al exsenador de la Liga Alberto Bagnai.
Ahora bien, la Agcm deriva prácticamente toda su autoridad del Derecho europeo. Y Bagnai, cuyas posturas son, naturalmente, respetables, es conocido sobre todo por ser el más antieuropeo de todos los políticos italianos.
Por lo demás, como director general de Sogin, la empresa pública de gestión de residuos nucleares, se ha nombrado a un banquero que nunca se ha ocupado de la energía y, sobre todo, nunca de centrales nucleares en toda su vida. Y como presidente de la ACI, al hijo del presidente del Senado
Son tres ejemplos, entre otros. Son un síntoma de cómo el Gobierno, en estos últimos años, ha favorecido el cierre del sistema hacia las rentas y los costes impuestos por los de dentro a los de fuera: lo que cuenta es quién eres y quién te envía, no lo que sabes. Mientras tanto, la oposición se ha mostrado totalmente incapaz de articular un liberalismo progresista, al estilo de Theodore Roosevelt, que a principios del siglo XX desmanteló los grandes cárteles del capitalismo estadounidense en nombre de los intereses de las pequeñas empresas y del ciudadano de a pie.
Proponer impuestos sobre los «beneficios extraordinarios» de los bancos y las empresas energéticas no va, desde luego, en esa dirección; equivale a decirles: aplicad a los clientes las condiciones abusivas que queráis, siempre y cuando nos dejéis una parte.
A los bancos ya no parece interesarles mucho el negocio de la financiación al sector manufacturero. No es casualidad que, para obtener financiación, muchas empresas recurran ahora a fondos de crédito privados (que no dejan de batir nuevos récords en volumen), aunque estos sean mucho más caros.
Los bancos italianos obtienen, más bien, sus elevados márgenes gracias a una gestión del ahorro que se encuentra entre las más caras del mundo (véase el gráfico de Morningstar que figura a continuación): tan cara que algunos productos de ahorro internacionales son valorados por las matrices de Nueva York a un precio tres veces superior en Italia que en los demás países en los que se distribuyen.
Probablemente, los jóvenes que se manifiestan estos días no analizan todo esto de forma detallada. Pero entienden que algo no cuadra, que algo no funciona en beneficio de su futuro. No es de extrañar que hayan esperado tanto tiempo.
Gentileza de Enrique Bianchi del Club Político Argentino
Fuente: www.corriere.it