

Economía
Clave: ¿cuánto tardará la Argentina en volver a tener una inflación mensual que empiece con "1"? - Por Claudio Zlotnik
Claudio Zlotnik En los próximos meses, la inflación será más elevada. La gran pregunta, en todo caso, refiere a si el índice volverá a empezar con "2"
Pasó el festejo y el desafío otra vez es controlar al dólar - Por Marina Dal Poggetto
Marina Dal Poggetto El festejo por el acuerdo de la deuda duró poco y la presión sobre la brecha cambiaria siguió de largo.
Luego de una pequeña agachada inmediata al anuncio del acuerdo, el dólar de contado con liquidación cotizó ayer por encima de los $ 130. En el medio, el BCRA aceleró la pérdida de reservas y en lo que va de agosto lleva vendidos más de los u$s 571 millones que se había desprendido en julio y u$s 3100 millones desde que arrancó la cuarentena en marzo. Esto ocurre en un contexto de superávit de las cuentas externas frente al desplome de importaciones y turismo.
Es cierto que en los días inmediatos al acuerdo hubo un arbitraje de bonos en dólares contra pesos que presionó sobre la brecha cambiaria. Pero este mecanismo ya arbitró, y hoy detrás de la brecha hay otros condimentos: un mercado de contado con liquidación atado con controles y "parking de bonos" a la salida y a la entrada, una enorme incertidumbre sobre la dinámica fiscal mientras el financiamiento monetario convive con un desarme de la cuarentena, un aumento en la velocidad de circulación de los pesos y un BCRA que viene retirando vía Leliq y Pases el grueso de los pesos que emite para financiar al fisco. Todo en un contexto donde la tasa de dólares implícita de los nuevos bonos a emitir en el canje todavía se ubica en torno al 13% y donde los rendimientos de los activos en pesos empiezan a quedar cortos en relación a las tasas implícitas en el mercado de dólar futuro y las expectativas de inflación.
La pregunta del millón es si como ocurrió casi siempre en el pasado, el dólar oficial converge a la brecha o hay margen para que la brecha converja al dólar oficial. En el corto plazo, hay margen para controlar la dinámica de la brecha una vez efectivizado el canje, y con un BCRA con disponibilidad de bonos para intervenir sobre la misma. Siempre y cuando la política no descuide el piso en la tasa de interés de pesos y vaya cambiando la estructura de financiamiento del agujero fiscal con mas deuda en pesos en el mercado local y menos cheque del BCRA.
El dólar de contado con liquidación en $ 130 es extraordinariamente alto y se ubica casi 10% por encima de los niveles de overshooting de 2002, a la salida de la Convertibilidad. Y la brecha de 78% es similar a los máximos alcanzados a mediados de 2013, pero montada sobre un dólar oficial casi 50% más alto que el registrado entonces, y más de 30% más alto que el de 2010.
Es cierto que, si se amplía un poco más el Zoom, ha habido en el pasado episodios de desmonetización mucho más brusca: el Rodrigazo en 1975, el Sigotazo en 1981 y la Hiperinflación en 1989 y su segunda fase en 1990. Las condiciones hoy son bien distintas a las de cada uno de esos escenarios.
Hoy el BCRA todavía tiene reservas, la economía tiene superávit de las cuentas externas como contracara del violento ajuste de las importaciones, los precios relativos están mucho más alineados (dólar y tarifas), y la puja distributiva se moderó significativamente en medio de la pandemia. Era inverosímil pensar a principios de 2020 paritarias debajo de 30% partiendo de dos años de inflación arriba del 50% y una pérdida de capacidad de compra de los salarios del 20% acumulada entre 2015 y 2020. Pero fundamentalmente, la liquidez global convive con un dólar que se empieza a debilitar en el mundo.
El juego es, cuál es la nominalidad consistente con el sendero fiscal partiendo de precios relativos bastante alineados, margen para manejar la puja distributiva y superávit en las cuentas externas. En la coyuntura, el Gobierno maneja los tres precios: dólar oficial, tarifas y salarios. Y la pregunta es cuál es el impuesto inflacionario que en un esquema casi sin crédito, va a requerir el Gobierno y en qué medida esa monetización descoordinada, vía la dinámica en la brecha cambiaria, el manejo de estos precios y lleva a la economía a un salto discreto en la tasa de inflación.
Con un déficit fiscal antes de intereses en torno a 2% del PIB la matemática monetaria te permite una desaceleración de la inflación a la zona del 35% en 2021. Si se mantiene el 7,5% del PIB la nominalidad escala a niveles cercanos a los tres dígitos. El riesgo es que no es tan evidente cual es el breakeven point del déficit fiscal que te lleva a un escenario inestable ¿3,5/4% del PIB?
Nuevamente, las condiciones para aplicar un plan de estabilización en 2021 que derrumbe la nominalidad aparecen. La definición de la nominalidad, cuanto sube el dólar, los salarios y las tarifas, va a estar directamente condicionada por el manejo fiscal de cara a 2021 y el impuesto inflacionario que requiera.
¿Estará dispuesto el Gobierno a avanzar en una consolidación fiscal en el año electoral e incorporarla en un acuerdo con el FMI que descomprima los vencimientos con el organismo? La primera señal en este sentido va a aparecer con el envío al Congreso del Proyecto de Ley de Presupuesto 2021, después del 8% de déficit antes de intereses incluido en la ampliación presupuestada votada por diputados una semana atrás.
Marina Dal Poggetto
Economista y directora ejecutiva de EcoGo

Uno de los bonistas más "duros" apuntó sobre el principal error de Guzmán que complicó las negociaciones - Por Leandro Gabin
Escrito por Leandro Gabin El fondo inglés Ashmore, que maneja u$s100.000 millones detalló las experiencias recientes de reestructuraciones de deuda como la Argentina y Ecuador
Ante ola de compra de dólares, el Gobierno piensa en nuevos impuestos como "desincentivo" para los ahorristas - Por Fernando Gutiérrez
Fernando Gutiérrez La capacidad disuasoria del impuesto PAIS quedó sobrepasada por efecto de la brecha con el blue. Los funcionarios creen que se precisan medidas tributarias
De González Catán a Retiro en bicicleta: los planes de Meoni para la poscuarentena - Por Diego Cabot
Diego Cabot JetSmart, la línea aérea de low cost, fue increíblemente intimada a no ejercer sus derechos; Vía Bariloche, una de las empresas más grandes en el mundo de los ómnibus de larga distancia, acaba de ser denunciada por sus colegas: Ferrocarriles Argentinos la contrató en forma directa.
Aerolíneas Argentinas pinta un avión retro y ya consumió varios cientos de millones de dólares en el primer semestre, Latam desarma sus oficinas y el Gobierno deja traslucir que cerrará El Palomar. En paralelo, cada colectivo del área metropolitana recibe un subsidio de $513.000 por mes y uno del Interior, $132.000. Paradójico, este desaguisado se da con los argentinos quietos y con la Argentina sin transporte.
Uno de los sectores que muestra más cambios y menos planes de salida es el mundo de trenes, colectivos y aviones. Nadie sabe muy bien cómo seguirá el transporte cuando, alguna vez, el Gobierno decida que regresa el momento de moverse libremente dentro y fuera del país. Más aun, incluso para ir de un lado a otro en una misma ciudad.
Hace unas horas, el ministro de Transporte, Mario Meoni, habló en la Fundación Mediterránea, vía Zoom. Al funcionario no le gusta demasiado que lo entrevisten los periodistas en esas charlas, prefiere académicos. Allí dio algunas definiciones que se podrían resumir en dos palabras: paciencia y piernas.
La primera, paciencia, se explica con los planes aéreos. "Tendrá que ver con la evolución de la pandemia en los distintos lugares del mundo. La verdad es que en los próximos 180 días tenemos que pensar que va a ser bastante difícil tener interconexión, tanto dentro de nuestro país como de manera internacional. Hasta que no esté la vacuna parece difícil", dijo. No hubo repregunta.
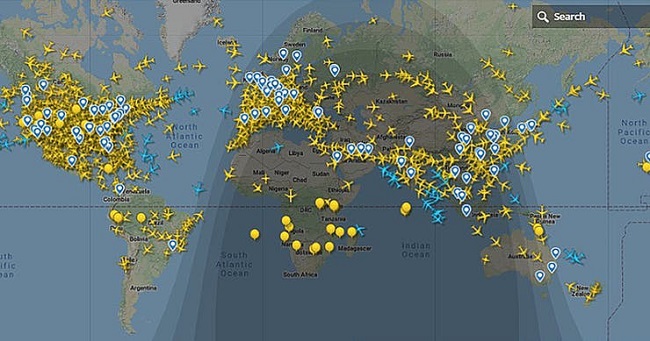
El tráfico aéreo en el mundo, a las 17.30 horas del 12 de agosto de 2020, según el monitor de la página FlightRadar
La segunda de aquellas formulaciones de política de transporte, piernas, se entiende de la siguiente manera: “Queremos incentivar la micromovilidad en el AMBA y en las grandes ciudades, particularmente en bicicleta. Queremos estimular ese modo de transporte en las principales ciudades para reducir el uso del transporte público.” La bicicleta como política de Estado.
El sistema de transporte está paralizado. Sin embargo, los millones se escurren para sostener la infraestructura, las empresas y los puestos de trabajo. Claro que esto es lo esperado y esperable en medio de semejante crisis; el punto es que nadie trabaja en adaptar un esquema que irremediablemente será distinto.
En los últimos días, el ramal Sarmiento del ferrocarril metropolitano cambió su régimen de servicios. Con 36 trabajadores contagiados de Covid y más de 100 aislados, la línea decidió que habrá menos trenes, sólo correrán hasta las 10 de la mañana. Después funcionará un sistema de colectivos de dos pisos, de larga distancia, que copien la traza del oeste bonaerense.
Hace unos días, Meoni recibió una carta de dos de las cámaras que agrupan a los empresarios del sector (Aaeta y Celadi). Con los coches parados desde hace meses, los viajes especiales contratados para destinos específicos y previamente autorizados son el único alimento de miles de ómnibus. “Los viajes especiales, señor ministro, resultan casi el único ingreso genuino por prestación de servicios que poseen las empresas de transporte automotor de pasajeros de carácter interurbano. El 6 de agosto recibimos la ingrata y sorprendente noticia de que la empresa estatal Ferrocarriles Argentinos decidió contratar unilateralmente a Vía Bariloche para la realización de los viajes especiales”, dice la carta. Le piden que distribuya el juego entre más jugadores.
El caso es una muestra de lo que sucede con las empresas del sector estos días. Por más que los subsidios crezcan -ya se confeccionaron varios cheques para los ómnibus de $1000 millones de pesos cada uno-, los empresarios saben que ya nada volverá a ser como antes. Que aquellos transportes, en el mejor de los casos, llevarán menos gente y que perderán muchos usuarios, que preferirán otro medio en el que no se pase tanto tiempo en un lugar que podría ser contagioso. Otros, en cambio, optarán por el auto.
Colectivos subsidiados, algunos más que otros
Lo mismo podría decirse de los colectivos urbanos. Si Meoni anticipa que la política de Estado será incentivar el uso de la bicicleta, pues ya debería ponerse a trabajar al menos en dos ramas. La primera, cómo dotar de infraestructura y seguridad a grandes zonas urbanas que no tienen ni la más mínima condición para transitar ni para estar seguro como para que se generalice el uso de las dos ruedas. La otra, no menor, es empezar a decidir el futuro de un parque de colectivos preparado para otra demanda. En el sector, los empresarios y los gremios miran extrañados. El ministro suele parecerse más a un panelista que a un funcionario con tareas ejecutivas.
Por lo pronto, Meoni firma cheques de subsidios con poco de federalismo. Los colectivos del área metropolitana reciben $513.000 pesos por mes para correr con unos pocos pasajeros; los del interior del país reciben $132.000. La diferencia ya llevó a una rebelión de los funcionarios de Transporte provinciales. En Santa Fe, por caso, el actual ministro de Economía, Ángel José Sciara, y un exsecretario de Servicios Públicos, Alejandro Boggiano, publicaron un trabajo que da cuenta de esta asimetría.
"Las varias decenas de leyes, decretos y resoluciones, siempre de carácter 'provisorio', que forman un intrincado corpus legal, casi imposible de ordenar en un solo texto por sus superposiciones y cambios veloces, han ido concentrando cada vez más la autoridad de aplicación en un único organismo, el Ministerio de Transporte, con decisiones porteñocéntricas y su correlato en una distribución de los recursos cada vez más sesgada hacia el espacio denominado AMBA", dice el documento. Seguramente podría ser suscripto por decenas de colegas de otras provincias.
Meoni sabe que el sistema de transporte que viene deberá cambiar frente al que llegó hasta el día anterior a la cuarentena. Pero por ahora, la única idea es mandar subsidios sin control. Sobre todo a la provincia de Buenos Aires, ya que el gobernador, Axel Kicillof, dijo que no pondrá una moneda para los colectivos. Todo el país aporta para Axel.
El mercado aerocomercial está absorto. Hoy la IATA, la asociación que abroquela a la gran mayoría de las aerolíneas del mundo, organizó un seminario web. Peter Cerda, el vicepresidente para las Américas, era el moderador del evento "Argentina, listos para el despegue; mesa de discusión virtual para la reanudación segura de la aviación". Estaban invitados ejecutivos de Aerolíneas Argentinas, Aeropuertos Argentina 2000, Airbus y la asociación de aerolíneas ALTA, además de Paola Tamburelli, directora de la Administración Nacional de Aviación Civil (ANAC).
Sobre la hora, el evento perdió a los dos que más expectativas generaban. Tamburelli y el gerente General de Aerolíneas, Pablo Ceriani, se excusaron de participar. Dicen que, casualmente, sonaron algunos teléfonos con llamados del senador Mariano Recalde (expresidente de Aerolíneas) y del gremialista, Pablo Biró, verdaderos líderes de la política aerocomercial argentina. Finalmente, ellos decidirán cuándo los argentinos podrán volver a viajar.
Cuando esa decisión se tome, los usuarios volverán a las pistas, de aterrizaje. Se encontrarán con el Aeroparque cerrado por reformas, al menos hasta fin de año, y con la operación en Ezeiza. Se toparán con mucha menos oferta para viajar al interior. Latam termina estos días de levantar sus oficinas y de negociar con gran cantidad de empleados. Cerca de 1000 ya cerraron su retiro voluntario y prefirieron esa solución al juicio.
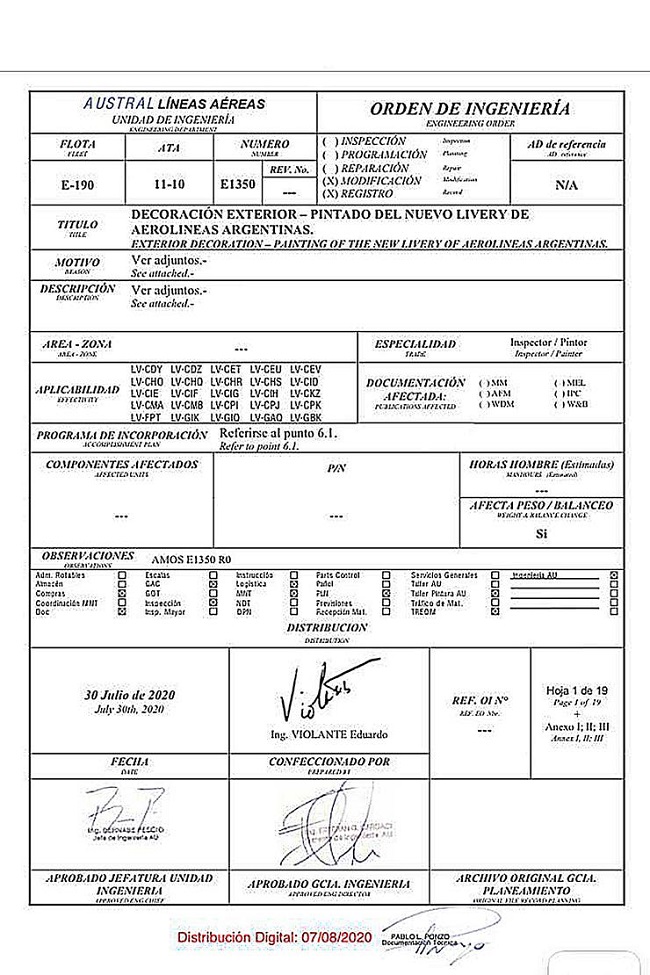
Pero varios esperan que el cielo sea más celeste y blanco que nunca. Mientras Aerolíneas Argentinas está quieta y no vuela, la simbología hace estragos. La poscuarentena eliminará los colores y el logo de Austral del fuselaje de los Embraer de la firma que será absorbida por su hermana mayor. Ya se contrató a una empresa para que los pinte con el ropaje de la línea aérea estatal y de paso, hará lo propio con uno de Aerolíneas Argentinas al que le estamparán los colores viejos, la onda retro, como quien dice. Se gastarán un puñado de dólares para mimar a Biró. El líder del gremio de pilotos, sentado en el directorio de la compañía, exige gestos que los camporistas que manejan la línea aérea entregan gustosos. En voz alta reclama el aeroparque porteño sólo para Aerolíneas Argentinas. Cuando terminen las obras en la terminal se conocerá si el gremialista se llevó el regalo de fin de año.
Diego Cabot

El BCRA define la ejecución de un "swap" con China para reforzar las reservas - Por Guillermo Laborda
Guillermo Laborda El Banco Central se apresta a solicitar el “swap” de monedas acordado hace una semana con el Banco Popular de China por 130.000 yuanes, equivalentes a 18.700 millones de dólares.
Una fuente de la entidad monetaria argentina aseguró a A24.com que “están definiendo su ejecución” en momentos en que las reservas internacionales se hallan jaqueadas por la constante presión sobre el tipo de cambio oficial.
¿Cómo funciona este swap o intercambio de monedas? El BCRA le solicita al Banco Popular de China el intercambio por hasta 130.000 yuanes a cambio de su equivalente en pesos argentinos. Se trata de un mecanismo habitual en bancos centrales del mundo y, de hecho, la Reserva Federal de EE.UU. tiene acordado uno similar con Brasil.
Este “swap” con China nació en febrero de 2009, cuando el entonces presidente del BCRA, Martín Redrado, lo acordó con su par, Zhou Xiaochuan, en momentos en que las crisis “subprime” o de hipotecas en Estados Unidos provocaba una debacle histórica en mercados mundiales.
El monto acordado se fijó entonces en 70.000 yuanes. En 2013, Juan Carlos Fábrega, a cargo del Central, lo renovó. Apenas asumiera Mauricio Macri en diciembre del 2015, Federico Sturzenegger, desde de la misma entidad, solicitó y acordó la conversión de aproximadamente 3.100 millones de dólares de ese “swap” para incrementar la liquidez de las reservas, en momentos en que se liberaba el tipo de cambio y era necesario fortalecer la posición de la entidad monetaria argentina. Nada es gratis: la conversión requirió el pago de la tasa “Shibor”, la tasa interbancaria de Shanghai, más 400 puntos básicos.
En 2018, en el marco de la cumbre del G-20 en Buenos Aires, se acordó ampliar en 60.000 millones de yuanes el “swap” entre los bancos centrales de los dos países hasta 130.000 millones. Requería la existencia de un programa con el FMI vigente, condición que hace una semana, en la renovación firmada por Miguel Pesce, se eliminó.
El destino, monto y conversión a dólares se negocia entre las partes. En esta ocasión, podrían desembolsarse el equivalente a u$s 5.000 millones. Las reservas internacionales del BCRA se están diluyendo ante la escasez de liquidaciones de exportaciones y una presión compradora incesante. Ayer, precisamente, circularon versiones de cambios en la operatoria y de mayores restricciones a las operaciones en la Bolsa de Comercio.
Las compras de u$s 200 mensuales por persona hizo que en junio se llegara al récord de 3,2 millones de individuos accediendo a la moneda norteamericana al tipo de cambio oficial. Eso le costó u$s 660 millones al BCRA de reservas. La situación se hace insostenible.
Por ello la decisión de aplicar el “swap”. Un gesto para la aprobación de este mecanismo, sin dudas, fue la promulgación la semana pasada, de la ley aprobada en 2015, autorizando la instalación de una base espacial de Beijing en Neuquén. Tanto Estados Unidos como la Unión Europea presentaron reclamos al gobierno argentino en su momento, aduciendo que esa base, más allá de su utilización para exploración de uso pacífico al espacio, se usa para posibles intercepciones de satélites.
Guillermo Laborda
Twitter: @GuillermoLabord

 Con una política económica que no convencen a los inversores, Argentina tuvo ayer, por lejos, la peor jornada financiera de las últimas semanas: a contramano del mundo, que fue casi una fiesta por el avance de las vacunas, en el mercado local los dólares financiero libres llegaron a otro récord, la Bolsa de Buenos Aires y los ADR argentinos en NY cayeron, los bonos argentinos retrocedieron y el riesgo país volvió a subir, superando nuevamente los 2.100 puntos, siete veces más que el riesgo que tienen casi todos los países vecinos de la región.
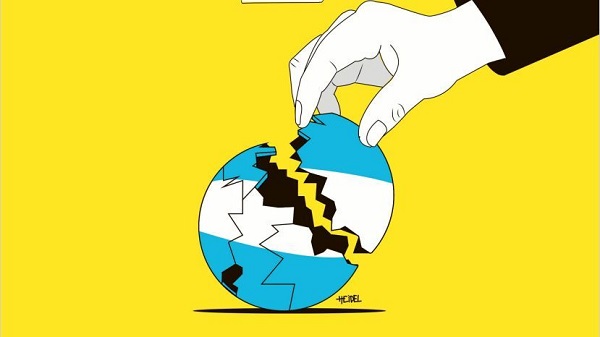 Las pérdidas históricas y nunca registradas hasta la fecha en el reciente balance presentado por YPF a las autoridades regulatorias eran previsibles, pero al confirmarse llegan como un verdadero baño de realismo para el sueño intervencionista y regulador del Gobierno que, al menos en el relato, promete ahora la recuperación económica de la Argentina gracias al Estado "presente".
Basta recordar el caso Vicentin, un episodio relevante de las últimas iniciativas truncas del oficialismo conectadas con la ilusión de una Estado "presente" para ilustrar la distancia entre la realidad y la fantasía. Se proponía que YPF, que pierde con la crisis nada menos u$s 13 millones por día (u$s 1200 millones en un trimestre), fuera la que tomara a su cargo el rescate de la empresa concursada.
Está claro que los números de YPF no tienen que ver en este caso mayormente con su management actual recién renovado y obedecen a una situación excepcional de colapso en toda la industria petrolera mundial por la pandemia. Pero también, y tal vez mucho más, al proceso de incumplimiento de contratos del Estado en Vaca Muerta y la pesificación de combustibles que comenzó en el último año de la administración Mauricio Macri, un cuadro que se fue agravando en la era Fernández-Fernández por la disparada de la brecha cambiaria, el riesgo país y el congelamiento de tarifas.
La idea de que un Estado fundido -que con la pandemia y la crisis social se demuestra una vez más que estuvo décadas y décadas ausentes donde realmente se lo necesitaba- se convierta ahora en el que va a motorizar la economía repartiendo subsidios y dinero para obra pública, cuando no alcanza ni para pagar los sueldos, no cierra demasiado. Sobre todo, cuando la crisis fiscal del Estado Argentino anticipa un déficit este año récord, de unos u$s 40.000 o u$s 50.000 millones.
Es cierto y muy alentador que el Presidente y su coalición hayan comprendido la gravedad de la crisis y hayan optado por evitar el default. También es verdad que se reconoce desde el Poder Ejecutivo que existe un problema fiscal. Lo repite el Presidente y el ministro Guzmán en cada entrevista que conceden.
Pero solo describen un problema que es una obviedad para todo el mundo, sin una sola señal en el sentido de corregir esa distorsión. Más bien todo lo contrario. Como si el plan fuera atacar el déficit, la emisión y el gasto con más déficit, más emisión y más gasto. Con la ilusión tantas veces frustrada de que la expansión monetaria y los subsidios en pesos sin respaldo, con cepos al dólar y al comercio, traigan reactivación en la inversión el consumo, y finalmente recuperen la recaudación.
En la cátedra, a la vez, todos los economistas coinciden en que el drama fiscal se agrava en la Argentina porque el país no tiene ahorro ni moneda, y por una verdadera doble Nelson que fractura a la macro economía como nunca por la pandemia y las cuarentenas: explota la necesidad de mayor gasto y emisión de pesos, cuando a la vez se derrumba la recaudación. Es la discusión instalada en la economía hace meses, tal como se ha reflejado en esta columna.
El problema es que nadie dice una palabra sobre cómo evitar que todo esto termine tarde o temprano explotando en un nuevo fogonazo inflacionario como tantas veces ocurrió en el pasado. El reconocido economista Pablo Gerchunoff tuvo la honestidad de responderse a sí mismo en Twitter "no sé" respecto de cómo termina la película. Ya se mencionó en esta columna que Jorge Ingaramo afirma que se puede controlar y evitar la híper, porque el déficit lo financia la gente que por ahora gasta poco y mantiene el dinero de la súper emisión en los bancos: las entidades captan al 20% promedio y colocan al Central al 32% promedio entre pases y Leliq.
En el Gobierno, en tanto, suponen que la puja distributiva se puede administrar con cepos y controles de precios, pactando salarios con una pauta no mayor a 25% para este año, bajando el déficit y la emisión suavemente a medida que se va saliendo de la pandemia.
Carlos Melconian se cansa de repetir que sin un programa integral y con respaldo político para bajar el déficit y la inflación no se sale; en tanto la dupla Giacomini-Milei advierten que la situación es extremadamente inestable, y que ni con el acuerdo de la deuda la Argentina se salva de una inflación probable de tres dígitos en el futuro cercano si no se ajustan urgente los desequilibrios.
Mientras los economistas se ponen de acuerdo, el público y los inversores tienen memoria: la gente se desprende cuanto antes de los pesos. Compra bienes, compra dólares, o ambas cosas el que puede.
A propósito del Estado presente pero fundido, y los proyectos de infraestructura que nadie sabe cómo se van a financiar, la creciente disputa por la administración de las cuarentenas desatada desde el gobierno de Axel Kicillof contra la Ciudad de Buenos Aires reabrió una jugosa disputa empresaria con mucho impacto económico por el futuro de la actividad portuaria en el área metropolitana.
Desde la Provincia se impulsa en estas horas la construcción de un nuevo canal para la navegación del Río de la Plata, el Canal Magdalena, auspiciado por el senador Jorge Taiana y obviamente con el respaldo de Cristina. Las empresas que manejan las terminales del puerto de Buenos Aires temen que la movida sea para beneficiar el crecimiento del Puerto de La Plata. Cuestionan la viabilidad de esta conexión, a pesar de que La Plata opera cada vez más fluido a través de la terminal de los filipinos de Tecplata, que no tienen nada que ver con la pelea política y reclama estar en el sector para recuperar una inversión de u$s 500 millones por una terminal de última generación ya instalada.
Arriba del conflicto se suben los bonaerenses del puerto de Zárate, que suponen que ahora la movida de Taiana con Kicillof podría derivar en un mayor beneficio para toda la logística del comercio de granos a través de los puertos de la provincia.
Reaparecen también los que apuestan a desarrollos inmobiliarios y turísticos multimillonarios en la ribera porteña, el Puerto Madero II, si parte de la actividad del puerto de Buenos Aires pasare a la Provincia. Complicada situación para Horacio Rodríguez Larreta. Logró renovar por dos años las concesiones vencidas para defender al puerto porteño. Pero ahora ya no está Mauricio Macri en el Gobierno nacional para definir. El futuro de los Puertos y la navegabilidad del Río de la Plata dependen del ministerio de Transporte. El futuro de la hidrovía también depende de esta cuestión. Impensados coletazos de la disputa Kicillof vs. Larreta, el clásico del momento.
Guillermo Kohan
El Zoom menos pensado: un revitalizado Guzmán, con los popes de AEA - Por Roberto García
Escrito por Roberto García Con poder reforzado tras el canje, el ministro tendrá su primer encuentro con los dirigentes empresariales más identificados con el antikirchnerismo
 En la década de los ‘80, la economía argentina estaba sumida en el estancamiento económico y la muy elevada inflación. En aquellos tiempos, cualquier objetivo, estrategia, plan o como se le quiera llamar siempre tenía como eje central a los planes antiinflacionarios.
Tan grave era el problema que ni siquiera se hablaba de crecimiento económico. La agenda de políticas económicas estaba monopolizada por el desafío de bajar la inflación. Obviamente que el principal escollo era cómo ordenar el Estado para bajar el déficit fiscal. Luego vino la década de los ‘90, cuando hubo una reforma del mercado y del Estado y se bajó la inflación a cero. Con lo cual la necesidad de “políticas antiinflacionarias” desapareció.
Luego vino la primera década del nuevo siglo en donde, si bien hubo un golpe inflacionario a la salida de la convertibilidad en el 2002, la inflación pudo controlarse. Luego fue creciente, fundamentalmente a partir del 2006, pero no volvió a ser un problema como lo era en la década de los ‘80 porque la bonanza económica internacional trajo al país crecimiento económico, dólares de exportación y superávit fiscal. Si bien el gasto público nacional se expandía a una tasa que duplicaba al (alto) crecimiento de la economía, los agoreros que alertaban que la situación fiscal se complicaba, no eran escuchados porque el clima era de fiesta, propio de una bonanza.
Pero la fiesta terminó en el 2011, cuando terminó la bonanza internacional. Esto hizo emerger el problema del desmedido crecimiento del gasto público. El deterioro ya era visible con el Indec midiendo una inflación oficial del 10% y las consultoras privadas midiéndolas en 25% y sufriendo una abierta persecución con conflictos hasta judiciales por el tema de las estadísticas.
A partir del 2012 comienza la larga noche argentina que se estira hasta el presente. Tuvo algunos atisbos de luz, pero fueron efímeros. En el 2012 comienza a funcionar el cepo cambiario porque los dólares oficiales ya no entraban, entonces las autoridades querían tapar la salida. Luego el gasto público superó el 35% del PIB y la inflación (medida por las consultoras perseguidas), 35% anual. El déficit fiscal (bien medido porque también se le aplicaban trampas contables) iba camino al 5% del PIB.
Si bien las autoridades del momento negaban la inflación, actuaban contradictoriamente. Porque crearon las Lebac. Los bonos del BCRA para succionar del mercado la emisión excedente que ocasionaba el alto déficit fiscal.
En el 2015, el Gobierno de Cambiemos se encuentra con un escollo fundamental. Los focus groups daban que la gente quería que la inflación baje, pero se negaba rotundamente a aceptar la expresión “política antiinflacionaria”. La asociaban con otra palabra maldita: “ajuste”. De este diagnóstico surgió un remedio: el gradualismo.
La idea era endeudarse en el exterior en dólares, con esto hacer crecer la economía y mantener el gasto público creciendo al ritmo de la inflación, no más. De esta forma, el crecimiento de la economía iba a hacer que el gasto público, medido en términos del PBI, disminuyera. La entrada de dólares de deuda también implicaba emisión que se siguió succionando del mercado con las Lebac. Se mantenía la inconsistencia entre un gasto público que se expandía y el BCRA que succionaba el excedente de emisión. La historia terminó en fracaso.
El actual Gobierno gana las elecciones y asume con la misma consigna: “No al ajuste”. Comienza su gestión cumpliendo, ya que en los tres primeros meses de Gobierno –cuando todavía no estaba la cuarentena– el déficit fiscal creció 2,3% del PIB. Luego vino la cuarentena donde el déficit fiscal se fue al 8% del PIB. La mitad de este déficit se está financiando con emisión monetaria. Mágicamente, parece que la emisión monetaria no genera inflación. Por lo tanto, no hacen falta volver a la historia para rememorar “políticas antiinflacionarias”. Es más, la recuperación pospandemia debe venir por la vía de seguir aumentando al gasto público financiado con emisión.
El punto es que el BCRA está haciendo lo mismo que llevó al fracaso a Cambiemos. Succiona (esta vez no con Lebac, sino con Leliq y pases) el excedente de emisión monetaria. La situación está peor que cuando a Cambiemos le estalló la crisis. En el 2018, el BCRA succionaba el 40% de la capacidad prestable de los bancos. Hoy el BCRA está succionando 50% de la capacidad prestable de los bancos. O sea, la emisión contenida succionada por el BCRA es cada vez mayor. Aquí está oculta la presión inflacionaria que todavía no se ve.
De todas formas, se comenzó a hablar de la necesidad de un acuerdo de precios y salarios. Pero persiste la negación a hablar de política antiinflacionaria consistente.
Hay que recordar que el organismo internacional que más dolores de cabeza la causó al expresidente Raúl Alfonsín en los ‘80 era el Fondo Monetario Internacional (FMI). Porque insistía recalcitrante con la necesidad de contar con una política antiinflacionaria consistente que políticamente era muy complicado de instrumentar.
Ahora hay que volver a hablar con el FMI. Algunos opinan que el FMI cambió. Se verá. Si no cambió, Argentina no va al futuro. Vuelve al pasado. A la década de los ‘80.
Jorge Colina
Economista de Idesa

Más...
El Estado presente hunde a la población en la pobreza - Por Roberto Cachanosky
Escrito por Roberto Cachanosky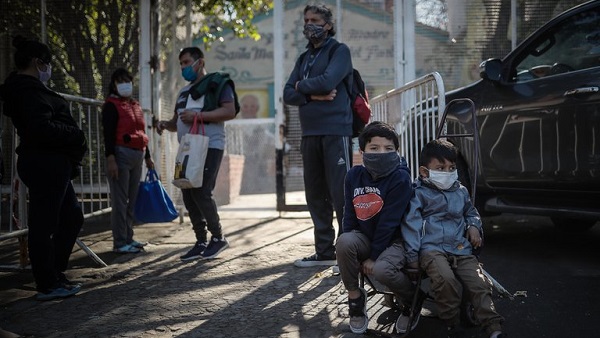 Un sistema perverso, por el cual muchas veces se pretendió inculcar que los políticos tienen el monopolio de la solidaridad, ha transformado al Estado en algo inmanejable que destruyó las instituciones básicas del país
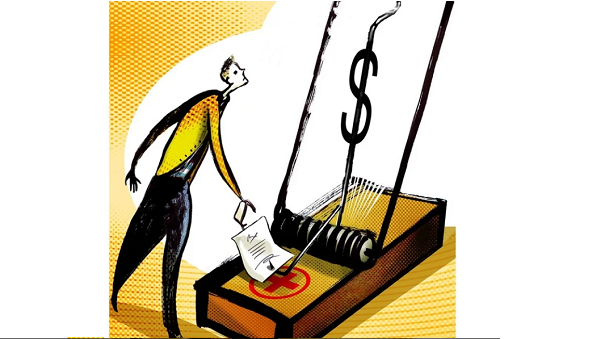 La ideología no puede enmascarar la urgencia de recuperar la tasa de inversión para salir del pozo.
Inflación de julio, el punto de inflexión para la escalada de precios que aflige al Gobierno - Por Fernando Gutiérrez
Fernando Gutiérrez Aunque la cifra esperada es similar al 2,2% de junio, ya se empezará a reflejar que los "frenos" a los aumentos de precios empiezan a perder efectividad
 Esta semana se conoció el dato de empleo registrado del mes de mayo que confirmó que desde febrero se perdieron 323.000 puestos de trabajo, de los cuales 149.000 corresponden a asalariados y el resto se divide entre trabajadores domésticos y cuentapropistas.
